Depuis le 1er février 2024, la réforme de l'accise sur l'électricité a rebaptisé la TICFE en CIBS et modifié les conditions d'accès au taux réduit industriel — un taux que de nombreuses PME manufacturières payent au tarif plein faute d'avoir formalisé leur éligibilité. Cet article explique qui peut prétendre au taux réduit, comment chiffrer le trop-perçu et quelles démarches engager auprès des douanes pour en obtenir le remboursement.
Contexte réglementaire : de la TICFE à la CIBS
Jusqu'au 31 janvier 2024, la taxe intérieure sur la consommation finale d'électricité (TICFE) constituait la principale composante fiscale de la facture d'électricité des entreprises françaises. La loi de finances pour 2024 a transposé en droit national la directive européenne 2003/96/CE révisée et a restructuré l'ensemble des accises sur l'énergie sous une appellation unifiée : la contribution sur les industries et les usages énergivores, dite CIBS, gérée par la Direction générale des douanes et droits indirects (DGDDI).
Cette réforme n'est pas purement cosmétique. Elle a redessiné les catégories tarifaires, clarifié les critères d'éligibilité aux taux réduits et, point crucial, renforcé l'obligation déclarative qui conditionne l'application du taux réduit. Autrement dit, un industriel éligible qui ne dépose pas la déclaration adéquate continue d'être facturé au taux normal par son fournisseur d'électricité. Le trop-perçu s'accumule alors mois après mois, sans que personne n'en avertisse spontanément le dirigeant.
Les taux applicables depuis le 1er février 2024 sont fixés par l'article 265 C du Code des douanes. À titre indicatif, le taux normal s'établit à 21 €/MWh pour les consommations non exonérées, tandis que le taux réduit applicable aux activités industrielles éligibles descend à 0,50 €/MWh (selon les données disponibles au moment de la publication de cet article — les taux étant susceptibles d'évoluer par arrêté, nous recommandons de vérifier la version en vigueur sur le site officiel des douanes). L'écart entre les deux niveaux atteint donc plus de 20 €/MWh, ce qui représente une charge fiscale considérable pour toute PME consommant plusieurs centaines de milliers de kilowattheures par an.
Impact concret sur votre facture
Prenons l'exemple d'une fonderie de précision de 95 salariés, implantée en Saône-et-Loire, consommant 1 100 000 kWh par an sur un site raccordé en basse tension. Facturée au taux normal de 21 €/MWh, elle acquitte environ 23 100 € d'accise annuelle. Si cette entreprise remplit les critères d'éligibilité au taux réduit à 0,50 €/MWh, sa charge réelle devrait être de 550 € par an — soit un écart de 22 550 € par exercice. Sur trois exercices non prescrits, le trop-perçu récupérable peut donc dépasser 67 000 €, avant même de comptabiliser les éventuels intérêts moratoires.
Dans les dossiers que nous traitons, ce type d'écart passe inaperçu pour deux raisons. D'abord, la ligne "accise" n'est pas toujours explicitement détaillée sur les factures de certains fournisseurs, elle est noyée dans un total TTC. Ensuite, les critères d'éligibilité — notamment le ratio d'intensité électrique — nécessitent un calcul qui dépasse le cadre d'une simple lecture de facture.
Qui est éligible au taux réduit industriel ?
L'éligibilité au taux réduit CIBS pour les activités industrielles repose sur deux critères cumulatifs, tels que définis par la réglementation en vigueur.
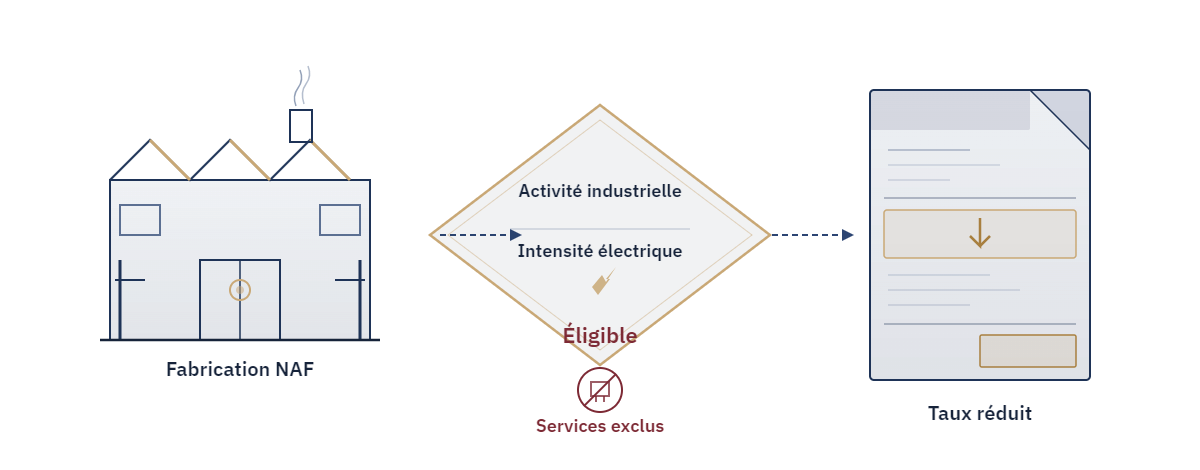
Critère d'activité : l'électricité doit être consommée pour des opérations de fabrication, de transformation ou d'extraction relevant des sections B, C ou D de la nomenclature d'activités française (NAF). Concrètement, cela couvre la métallurgie, l'industrie agroalimentaire, la chimie, le travail du bois, l'imprimerie industrielle, la plasturgie, la fabrication de matériaux de construction, et de nombreux secteurs artisanaux à dominante manufacturière. Les activités de services, de commerce ou d'administration en sont exclues.
Critère d'intensité électrique : le montant de l'accise acquittée au taux normal doit représenter au moins 0,5 % de la valeur ajoutée de l'entreprise (selon les données disponibles issues de la directive 2003/96/CE transposée). Ce seuil vise à concentrer l'avantage fiscal sur les entreprises pour lesquelles l'électricité constitue un input structurel de production, et non une simple charge de fonctionnement. Le calcul s'effectue à partir des données comptables de l'exercice concerné, valeur ajoutée au sens fiscal (production de l'exercice moins consommations intermédiaires).
| Catégorie de consommateur | Taux applicable (€/MWh) | Condition principale |
|---|---|---|
| Consommateur standard (tertiaire, commerce) | 21,00 | Aucune condition spécifique |
| Activité industrielle éligible | 0,50 | NAF B/C/D + seuil d'intensité électrique |
| Électricité autoproduite consommée sur site | Variable / exonération possible | Selon puissance et source |
Source : Direction générale des douanes et droits indirects (DGDDI), textes codifiés aux articles 265 et suivants du Code des douanes. Taux à vérifier sur douane.gouv.fr pour toute décision.
Erreurs fréquentes à éviter
- Confondre code NAF et éligibilité réelle. Avoir un code NAF en section C ne suffit pas. Si une partie significative du site consommateur est dédiée à des fonctions administratives ou commerciales, seule la fraction d'électricité effectivement affectée aux opérations industrielles peut bénéficier du taux réduit. Une ventilation par point de livraison ou par sous-comptage peut s'avérer nécessaire.
- Omettre le calcul d'intensité électrique avant de déposer la demande. Un dossier déposé sans que le seuil de 0,5 % soit vérifié comptablement expose l'entreprise à un rejet par les douanes, voire à un contrôle plus large. Nos analyses montrent que ce calcul, pourtant déterminant, est systématiquement sous-estimé dans les démarches non accompagnées.
- Laisser prescrire le droit à remboursement. La prescription en matière de remboursement d'accise est de trois ans à compter du fait générateur (paiement de la taxe). Chaque mois d'inaction réduit mécaniquement la période récupérable. Une PME qui identifie son éligibilité en 2025 peut théoriquement remonter jusqu'aux consommations de 2022, mais pas au-delà.
- Adresser la demande au fournisseur plutôt qu'aux douanes. Le remboursement du trop-perçu d'accise ne passe pas par le fournisseur d'électricité. C'est la DGDDI — bureau de douane territorialement compétent ou téléprocédure PRODOUANE — qui instruit et valide la restitution. Confondre les deux interlocuteurs génère des délais et parfois une extinction du délai de prescription.
- Négliger la déclaration prospective. Obtenir un remboursement pour le passé ne règle pas la situation pour l'avenir. Sans dépôt d'une attestation d'éligibilité auprès du fournisseur (formulaire prévu par la réglementation), ce dernier continuera de facturer au taux normal pour les périodes suivantes.
Comment agir — étapes concrètes
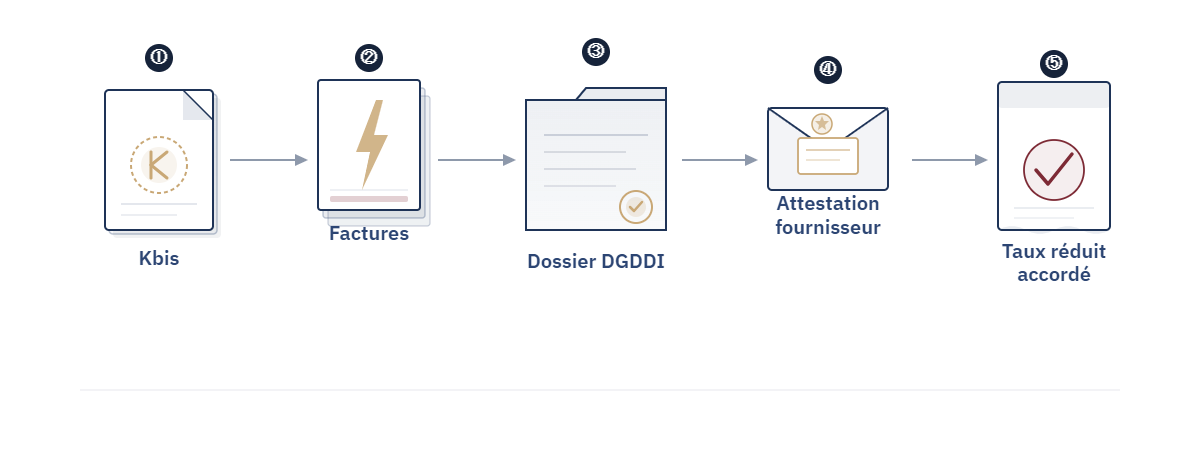
- Vérifier le code NAF et la nature des activités sur site. Consultez votre extrait Kbis et assurez-vous que les postes de consommation électrique correspondent bien à des opérations de fabrication ou de transformation. Si plusieurs activités coexistent sur le même site, documentez leur répartition.
- Calculer le ratio d'intensité électrique pour chaque exercice concerné. Extrayez de vos liasses fiscales la valeur ajoutée (comptes 70 à 75 moins comptes 60 à 65, hors dotations) et comparez-la au montant d'accise que vous avez effectivement acquitté sur la même période. Ce ratio doit dépasser 0,5 % pour que le critère soit satisfait.
- Reconstituer l'historique de consommation et de facturation. Rassemblez vos factures d'électricité sur les trois dernières années et identifiez les lignes correspondant à la TICFE (avant février 2024) puis à la CIBS. Certains fournisseurs facturent ces montants de façon agrégée : demandez le détail écrit si nécessaire.
- Constituer le dossier de remboursement. Le dossier adressé à la DGDDI comprend classiquement : le formulaire de demande de remboursement (disponible sur douane.gouv.fr), les justificatifs de consommation (factures originales ou relevés certifiés), les éléments comptables attestant du ratio d'intensité, et tout document établissant la nature industrielle de l'activité (extrait Kbis, description des procédés).
- Déposer la demande auprès du bureau de douane compétent ou via PRODOUANE. La téléprocédure PRODOUANE permet le dépôt dématérialisé pour les entreprises disposant d'un compte opérateur. Les délais d'instruction varient selon les bureaux, mais se situent généralement entre deux et six mois pour un dossier complet.
- Transmettre simultanément l'attestation d'éligibilité à votre fournisseur. Dès le dossier déposé, envoyez à votre fournisseur d'électricité l'attestation de taux réduit (formulaire douanier ad hoc) pour que les factures futures soient établies au bon taux. Cette étape est indépendante de la demande de remboursement.
- Suivre l'instruction et répondre aux demandes de pièces complémentaires. Les services douaniers peuvent solliciter des précisions, notamment sur la ventilation des usages ou le détail de la valeur ajoutée. Une réponse rapide et documentée réduit significativement les délais de traitement.
Ce qu'Atonis fait pour vous
Nous examinons systématiquement, dans chaque audit que nous réalisons, la ligne accise des factures d'électricité transmises. Lorsque le code NAF et le volume de consommation laissent supposer une éligibilité potentielle, nous procédons au calcul d'intensité électrique à partir des données comptables disponibles et nous quantifions le trop-perçu récupérable sur les exercices non prescrits. Ce travail préalable permet de décider en connaissance de cause si l'engagement d'une démarche auprès des douanes est justifié économiquement — avant toute action.
Pour les entreprises dont l'éligibilité est confirmée, nous accompagnons la constitution du dossier documentaire, la rédaction des courriers d'instruction et le suivi auprès des services de la DGDDI. Nous traitons également la mise à jour des attestations transmises aux fournisseurs pour que le taux correct s'applique dès la prochaine facturation.
Atonis analyse automatiquement votre éligibilité au taux réduit accise électricité à partir de votre facture — résultat en 30 secondes.