Une PME industrielle qui n'a pas transmis d'attestation d'éligibilité à son fournisseur paie l'accise sur l'électricité au tarif plein — jusqu'à 20,92 €/MWh — alors qu'elle peut prétendre à un tarif réduit pouvant descendre à 0 €/MWh selon son usage. Cet article décrit la procédure complète de récupération du trop-perçu auprès du Service des Impôts des Entreprises (SIE) et des douanes : documents à rassembler, délais à respecter et montants réalistes à anticiper.
Contexte réglementaire : ce que recouvre l'accise sur l'électricité pour les PME industrielles
Depuis le 1er janvier 2022, la Taxe Intérieure sur la Consommation Finale d'Électricité (TICFE) a été rebaptisée "accise sur l'électricité" dans le cadre de la refonte du Code des impositions sur les biens et services (CIBS). Pour les PME, le tarif normal applicable au 1er janvier 2026 est de 20,90 €/MWh (source : BOFiP, 08/10/2026, tarif applicable en janvier 2026 avant révision au 1er février). À compter du 1er février 2026, ce tarif évolue à 20,92 €/MWh pour la catégorie "PME" (source : BOFiP, 08/10/2026).
Ces tarifs normaux s'appliquent par défaut. Mais le CIBS prévoit, à ses articles L. 312-65 et suivants, une gamme de tarifs réduits et nuls s'échelonnant de 0 €/MWh à 12 €/MWh pour des usages industriels spécifiques (source : BOFiP, 08/10/2026). Les secteurs concernés incluent notamment les procédés électrolytiques, les installations de réduction chimique, certaines activités de fabrication intensive en énergie et les processus métallurgiques. Si votre activité entre dans l'un de ces cas et que vous n'avez pas revendiqué le tarif réduit en temps voulu, vous avez payé un différentiel de taxe que vous pouvez récupérer.
Le droit à remboursement n'est pas automatique. Il exige une démarche active, documentée, adressée à l'administration compétente — en pratique, le bureau de douane territorialement compétent pour la TICFE/accise électricité, et non le SIE pour les montants relevant de la fiscalité douanière. Le SIE reste l'interlocuteur pour certaines réclamations fiscales connexes ; la distinction est importante et fréquemment source de confusion dans les dossiers que nous traitons.
Impact concret sur votre facture : de quels montants parle-t-on ?
Prenons un exemple réaliste : une fonderie de 90 salariés en région Auvergne-Rhône-Alpes, consommant 1 200 MWh/an d'électricité. Son activité de fusion de métaux non ferreux lui ouvre droit à un tarif réduit à 0,50 €/MWh selon les dispositions du CIBS. Si elle a été facturée au tarif PME normal de 20,90 €/MWh pendant 24 mois sans attestation déposée, le différentiel brut s'établit à :
| Paramètre | Valeur |
|---|---|
| Consommation annuelle | 1 200 MWh |
| Tarif facturé (normal PME) | 20,90 €/MWh |
| Tarif applicable (réduit) | 0,50 €/MWh |
| Différentiel annuel | 24 480 € |
| Trop-perçu sur 24 mois | 48 960 € |
Ce chiffre est une illustration fictive mais conforme aux ordres de grandeur que nous observons sur des dossiers comparables. Le différentiel réel dépend du tarif réduit applicable à votre activité précise, de votre consommation effective et de la période non prescrite.
Procédure complète : étapes administratives, documents et délais
La procédure de récupération repose sur deux piliers distincts selon la temporalité : le régime prospectif (transmission d'attestation pour les livraisons futures) et le régime correctif (demande de remboursement pour les périodes passées). Dans les dossiers que nous instruisons, c'est systématiquement la seconde voie qui représente l'enjeu financier immédiat.
1. L'attestation d'éligibilité — base de tout remboursement
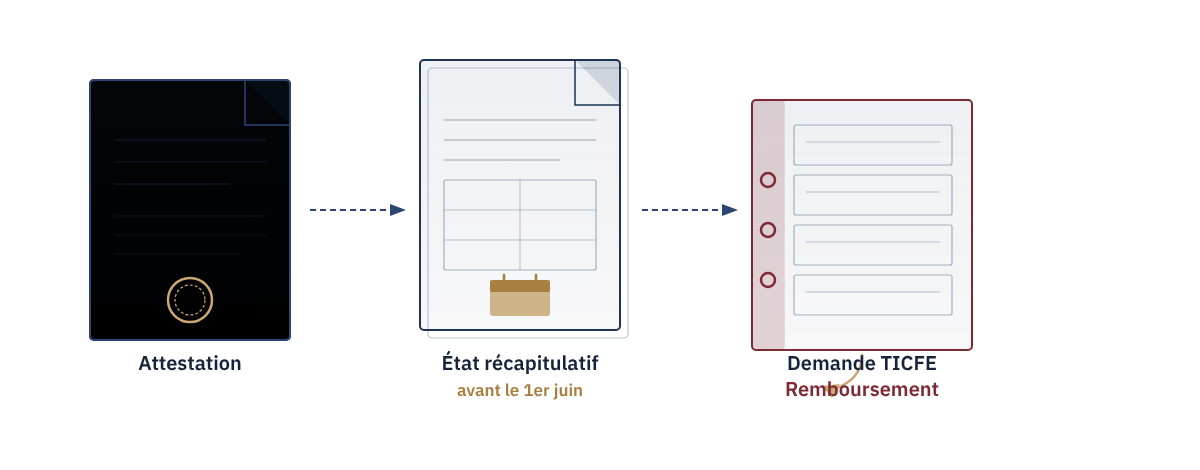
Selon le portail de la Direction Générale des Douanes et Droits Indirects (DGDDI, 08/10/2026), l'attestation d'éligibilité doit être transmise au fournisseur d'électricité, avec copie au bureau de douane compétent. Elle est valable pendant toute la durée du contrat. Un point de calendrier critique : les attestations reçues au plus tard le 10 du mois sont prises en compte pour les livraisons de ce mois non encore facturées ; celles reçues après le 10 ne s'appliquent qu'au mois suivant (source : DGDDI, 08/10/2026). Tout changement de situation — nouveau fournisseur, changement d'adresse, évolution du taux — impose une nouvelle attestation au minimum un mois avant l'effet souhaité (source : DGDDI, 08/10/2026).
2. L'état récapitulatif annuel — obligation et déclencheur de remboursement
Les utilisateurs finals bénéficiant d'un régime réduit ou nul doivent transmettre, au plus tard le 1er juin de chaque année, un état récapitulatif des quantités d'électricité consommées l'année précédente. Ce document distingue les quantités taxées à taux plein, aux différents taux réduits, et les quantités exemptées ou exonérées (source : DGDDI, 08/10/2026). Cet état récapitulatif est transmis au bureau de douane dans le ressort duquel est situé l'établissement. C'est ce document qui, selon les cas, déclenche soit un acquittement complémentaire soit une demande de remboursement (source : DGDDI, 08/10/2026).
3. La demande de remboursement formelle
Le formulaire de demande de remboursement en matière de TICFE est référencé sur le portail douane.gouv.fr sous la démarche "Faire une demande de remboursement en matière de TICFE, TICGN ou TICC" (source : DGDDI, 08/10/2026). Les pièces à joindre systématiquement sont :
- Les factures d'électricité de la période concernée, détaillant les montants de taxe facturés ligne à ligne.
- L'attestation d'éligibilité au tarif réduit revendiqué, avec date de prise d'effet.
- Les justificatifs d'activité prouvant l'usage éligible (codes NAF, descriptif de procédé, données de production si le taux réduit est conditionné à l'intensité énergétique).
- L'état récapitulatif annuel correspondant à la ou aux années concernées.
- Un RIB au nom de l'entreprise demanderesse.
Le délai de prescription en matière douanière est de trois ans à compter du fait générateur (date de livraison de l'électricité). Toute demande portant sur des factures antérieures à cette fenêtre sera irrecevable. Nos analyses montrent que ce délai est la principale contrainte dans les dossiers de récupération : une PME qui découvre son éligibilité en 2026 ne peut récupérer que les trop-perçus depuis 2023 au plus tôt.
4. Les délais de traitement administratif
Le bureau de douane compétent dispose en principe d'un délai de traitement de 30 à 90 jours pour les dossiers complets. Les dossiers incomplets — absence d'attestation, factures manquantes, justificatifs d'activité insuffisants — font l'objet de demandes de compléments qui suspendent ce délai. En pratique, les dossiers que nous déposons pour des PME industrielles avec un volume de trop-perçu supérieur à 10 000 € font l'objet d'un examen plus approfondi, avec des délais pouvant atteindre 4 à 6 mois. Le contact téléphonique avec les conseillers douaniers est possible via le numéro gratuit 0 800 94 40 40, du lundi au vendredi de 8h30 à 18h00 (source : DGDDI, 08/10/2026).
Erreurs fréquentes à éviter
- Adresser la demande au mauvais interlocuteur. L'accise sur l'électricité relève des douanes pour la partie fiscalité énergétique, pas du SIE au sens strict. Confondre les deux allonge les délais de plusieurs mois et entraîne des renvois de dossier. Vérifiez le bureau de douane territorialement compétent pour votre établissement avant tout envoi.
- Revendiquer un tarif réduit sans justifier l'usage précis. Les tarifs réduits définis aux articles L. 312-65 et suivants du CIBS sont conditionnels. Un code NAF seul ne suffit pas ; le dossier doit décrire le procédé de production concerné et, le cas échéant, démontrer l'intensité énergétique de l'activité si le seuil est requis. Un dossier insuffisamment documenté est rejeté, pas corrigé.
- Oublier la copie au bureau de douane lors de la transmission initiale de l'attestation. La procédure DGDDI impose expressément de transmettre une copie de l'attestation au bureau de douane en plus du fournisseur (source : DGDDI, 08/10/2026). Cette étape est régulièrement omise, ce qui fragilise la position de l'entreprise lors d'un contrôle ou d'une demande de remboursement.
- Attendre la date de clôture comptable pour lancer la démarche. Le délai de prescription de trois ans est glissant : chaque mois d'attente fait disparaître un mois de trop-perçu récupérable. Une PME qui tarde de 18 mois perd mécaniquement 50 % de la fenêtre récupérable.
- Ne pas anticiper le changement de fournisseur. Toute nouvelle attestation doit être déposée au minimum un mois avant le changement de contrat (source : DGDDI, 08/10/2026). Un changement de fournisseur non anticipé remet le compteur à zéro côté attestation et peut créer une période de facturation à taux plein non récupérable.
Comment agir — étapes concrètes
- Identifier votre éligibilité. Comparez votre activité principale et vos procédés de production aux catégories de tarifs réduits listées aux articles L. 312-65 et suivants du CIBS. La circulaire TICFE du 5 juillet 2019, reprise au bulletin officiel des douanes 7313, détaille les conditions précises (source : DGDDI, 08/10/2026). En cas de doute sur votre code d'activité ou votre process, une analyse de vos factures et de votre liasse fiscale permet de trancher.
- Reconstituer l'historique de facturation. Rassemblez toutes vos factures d'électricité sur les 36 derniers mois. Identifiez sur chaque facture le montant d'accise facturé et le tarif unitaire appliqué. Le différentiel entre ce tarif et le tarif réduit auquel vous êtes éligible constitue la base de votre demande.
- Rédiger et déposer l'attestation d'éligibilité. L'attestation s'appuie sur l'annexe 3 ou l'annexe 3 bis de la circulaire TICFE selon votre configuration (site unique ou multi-sites, source : DGDDI, 08/10/2026). Transmettez-la à votre fournisseur actuel avant le 10 du mois pour qu'elle soit prise en compte dès ce mois, et adressez une copie simultanément à votre bureau de douane.
- Produire l'état récapitulatif annuel. Pour chaque année concernée, établissez l'état récapitulatif des consommations distinguant les quantités par régime fiscal. Ce document est à transmettre au bureau de douane avant le 1er juin de l'année suivante (source : DGDDI, 08/10/2026).
- Déposer la demande de remboursement formelle. Utilisez le formulaire dédié disponible sur douane.gouv.fr. Joignez l'intégralité des pièces listées ci-dessus. Conservez une preuve d'envoi datée — recommandé avec accusé de réception ou dépôt contre récépissé au bureau de douane.
- Assurer le suivi du dossier. À défaut de réponse dans un délai de 90 jours, relancez par écrit en citant le numéro de dossier attribué. Le contact téléphonique via le 0 800 94 40 40 permet d'obtenir un point d'avancement (source : DGDDI, 08/10/2026).
Ce qu'Atonis fait pour vous
Nos analyses montrent que moins de 30 % des PME industrielles éligibles à un tarif réduit d'accise sur l'électricité ont effectivement déposé une attestation conforme auprès de leur fournisseur et du bureau de douane compétent. Le trop-perçu moyen que nous identifions sur les dossiers industriels traités depuis 2023 dépasse 15 000 € sur la fenêtre des trois ans récupérables.
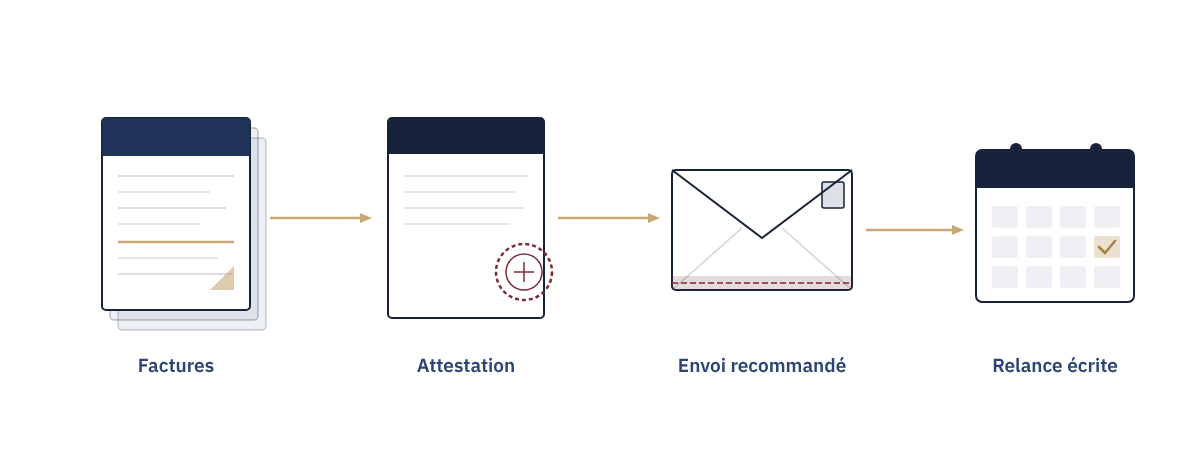
À partir de vos factures d'électricité, nous reconstituons l'historique de taxation, déterminons le tarif réduit applicable à votre activité, et constituons le dossier complet de demande de remboursement — attestation, état récapitulatif, formulaire de remboursement et pièces justificatives. Nous assurons également le suivi auprès du bureau de douane compétent jusqu'au virement de remboursement.
Atonis analyse automatiquement votre éligibilité au remboursement d'accise sur l'électricité à partir de votre facture — résultat en 30 secondes.