Le taux réduit d'accise sur l'électricité peut représenter plusieurs milliers d'euros d'économie annuelle pour une PME industrielle ou artisanale éligible — à condition de connaître les codes NC à mentionner et la démarche exacte auprès du Service des Impôts des Entreprises. Cet article détaille les critères d'éligibilité, les taux applicables en 2024–2025 et les étapes pour obtenir ce taux, ou récupérer un trop-perçu sur les exercices passés.
Contexte réglementaire : ce qui a changé depuis 2022
Jusqu'en 2021, la taxe sur l'électricité portait plusieurs noms selon l'usage : TICFE pour les entreprises, TCFE pour les collectivités, CTA en complément. La loi de finances pour 2022 a unifié l'ensemble sous un terme unique — l'accise sur l'électricité — codifié aux articles L. 312-1 et suivants du Code des impositions sur les biens et services (CIBS). Ce changement de nomenclature n'est pas anodin : il a modifié les codes NC (nomenclature combinée) à indiquer sur les déclarations, et certains fournisseurs ont facturé le taux normal là où le taux réduit était dû, faute de mise à jour de leurs systèmes de facturation.
Le CIBS distingue trois niveaux de taux pour l'électricité livrée aux professionnels : le taux normal, le taux réduit applicable aux PME industrielles et artisanales, et le taux super-réduit réservé aux usages spécifiques à très haute intensité énergétique. C'est le taux réduit intermédiaire qui concerne la majorité des PME manufacturières, des ateliers artisanaux et des imprimeries que nous accompagnons.
Impact concret sur votre facture
Prenons un exemple réaliste. Une imprimerie de 180 salariés basée en Auvergne-Rhône-Alpes consomme 420 000 kWh par an en basse tension. Au taux normal applicable en 2024 — soit 20,50 €/MWh — sa ligne "accise sur l'électricité" représente environ 8 610 € HT annuels. Au taux réduit applicable aux PME industrielles éligibles — soit 0,50 €/MWh selon les données disponibles à la date de rédaction — ce montant tombe à 210 € HT. L'écart annuel dépasse 8 400 €, sans aucune modification du contrat de fourniture ni de la puissance souscrite.
Sur un exercice de trois ans — durée habituelle de prescription pour les créances fiscales — le montant récupérable peut dépasser 25 000 € pour ce profil de consommation. Nos analyses montrent que la majorité des PME industrielles éligibles ne bénéficient pas spontanément de ce taux : elles attendent que leur fournisseur applique automatiquement la réduction, ce qui ne se produit qu'à condition d'avoir transmis les justificatifs adéquats et les bons codes NC.
Critères d'éligibilité : qui peut prétendre au taux réduit ?
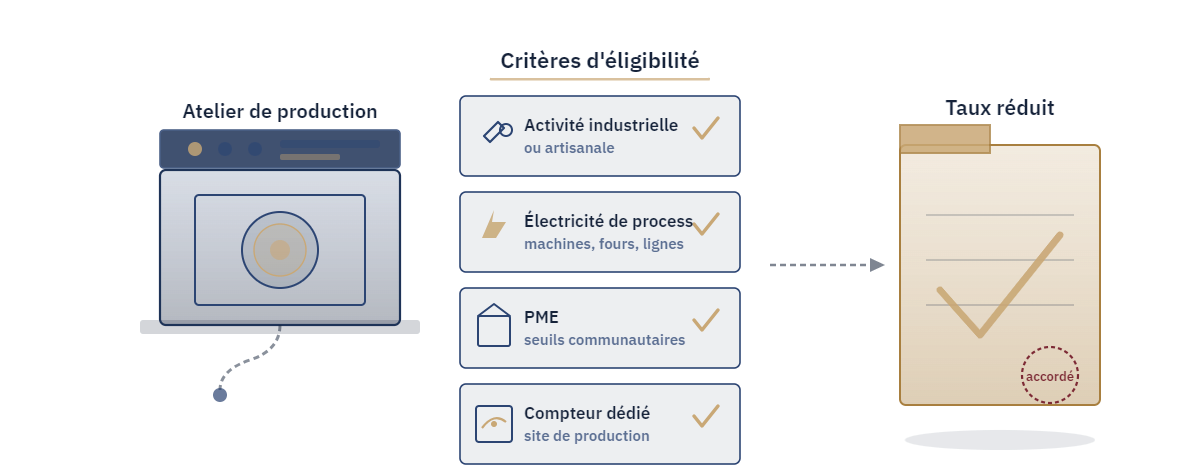
L'article L. 312-22 du CIBS (et les dispositions de renvoi vers la directive européenne 2003/96/CE) définit les catégories d'usage ouvrant droit au taux réduit. Les critères cumulatifs à vérifier sont les suivants :
| Critère | Ce que la réglementation exige | Points de vigilance |
|---|---|---|
| Nature de l'activité | Activité de fabrication, transformation ou extraction relevant du secteur industriel ou artisanal (codes NAF 10 à 33, certains codes 41-43 pour l'artisanat du bâtiment) | Une activité de négoce pur ou de services n'est pas éligible, même si elle est exercée dans un local industriel |
| Usage de l'électricité | L'électricité doit être utilisée dans le cadre du processus de production — machines, fours, compresseurs, lignes d'assemblage | L'électricité dédiée uniquement aux bureaux ou au chauffage des locaux administratifs n'est pas concernée |
| Statut de l'entreprise | PME au sens communautaire : moins de 250 salariés ET chiffre d'affaires inférieur à 50 M€ ou total de bilan inférieur à 43 M€ | Une filiale dont la maison mère dépasse ces seuils peut ne pas être éligible — l'effectif et le CA se calculent en consolidé |
| Point de livraison | Le compteur doit alimenter principalement le site de production | Un compteur dédié aux bureaux du siège social, même sur le même terrain, doit faire l'objet d'une demande séparée |
Les artisans — boulangers, bouchers, carrossiers, ébénistes — relèvent en principe du même dispositif dès lors qu'ils exercent une activité de transformation manuelle ou mécanique. Les dossiers que nous traitons incluent régulièrement des boulangeries artisanales de 5 à 15 salariés dont les fours électriques représentent 70 % de la consommation : ces établissements sont éligibles et rarement informés.
Codes NC à mentionner et déclaration auprès du SIE
La démarche administrative repose sur deux actes distincts : la demande d'application du taux réduit pour les factures futures, et le cas échéant, la demande de remboursement des accises perçues à tort sur les exercices antérieurs.
Les codes NC applicables. L'électricité est classée sous le code NC 2716 00 00 de la nomenclature douanière combinée. Ce code doit figurer explicitement dans toute demande adressée au SIE. Pour les demandes de remboursement, il convient également de mentionner la catégorie fiscale correspondante au sens du CIBS — "EL" pour électricité — ainsi que le motif d'exonération partielle. Dans les courriers que nous rédigeons pour nos clients, nous indiquons systématiquement la référence à l'article L. 312-22 du CIBS, au code NC 2716 00 00, et à la directive européenne 2003/96/CE qui fonde la possibilité de taux différenciés.
Demande d'application du taux réduit pour l'avenir. La démarche commence auprès du fournisseur d'électricité : l'entreprise lui adresse une attestation sur l'honneur précisant la nature industrielle ou artisanale de son activité, son code NAF, ses effectifs et son chiffre d'affaires. Cette attestation doit mentionner le code NC 2716 00 00 et la base légale CIBS. Le fournisseur est alors tenu d'appliquer le taux réduit dès la prochaine facturation. En pratique, certains fournisseurs réclament un formulaire propriétaire ou un acte notarié — ce n'est pas une obligation légale, et nous le signalons à nos clients pour éviter des délais inutiles.
Remboursement du trop-perçu au SIE. Pour les exercices passés, la demande s'adresse au Service des Impôts des Entreprises dont dépend le siège de la société, via un courrier recommandé avec accusé de réception. Le délai de prescription est en principe de trois ans à compter du fait générateur (date de facturation). Le dossier doit comporter :
- Les factures d'électricité originales (ou copies certifiées conformes) sur la période revendiquée, avec la ligne accise clairement identifiée
- Un tableau de calcul récapitulatif mois par mois : kWh consommés, taux appliqué, taux réduit théorique, différentiel à rembourser
- L'extrait Kbis de moins de trois mois
- Les liasses fiscales des trois derniers exercices (pour justifier du statut PME au sens communautaire)
- Une attestation de l'expert-comptable confirmant que les seuils de chiffre d'affaires et d'effectif ont été respectés sur la période
- Le courrier de demande formelle mentionnant le code NC 2716 00 00, la base légale CIBS et le montant réclamé
Le SIE dispose de six mois pour instruire la demande. En l'absence de réponse à l'expiration de ce délai, le silence vaut décision implicite de rejet, ouvrant la voie à un recours contentieux. Nos analyses montrent que les dossiers bien documentés — avec le tableau de calcul et la référence au code NC — obtiennent une réponse favorable dans la grande majorité des cas, sans contentieux.
Erreurs fréquentes à éviter
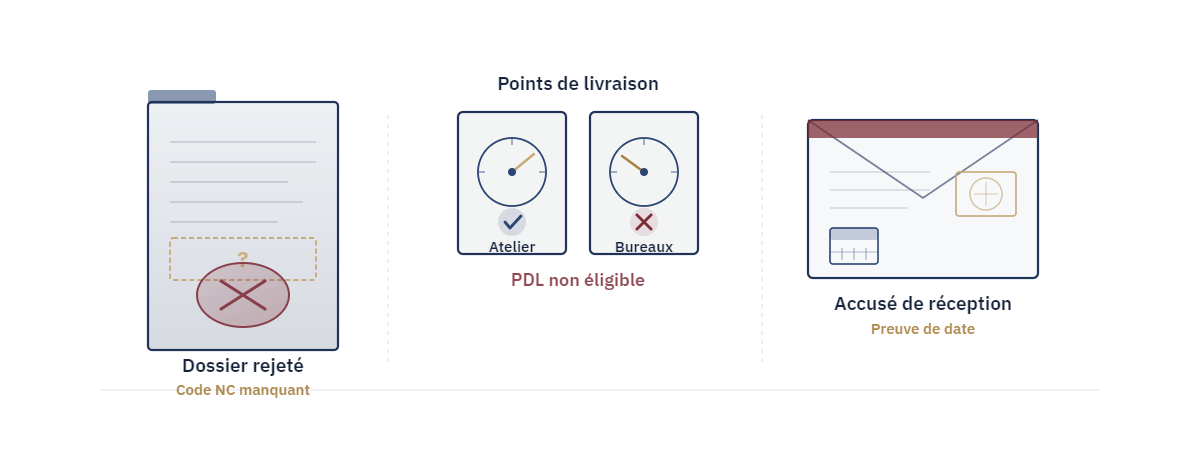
- Déposer la demande sans mentionner le code NC 2716 00 00. Le SIE peut rejeter le dossier pour motif de forme, même si l'éligibilité au fond ne fait aucun doute. La référence au code douanier est un prérequis administratif, pas une formalité accessoire.
- Confondre taux réduit et exonération totale. Certains dirigeants, ayant lu que des industries à très haute intensité énergétique bénéficient d'un taux quasi nul, demandent une exonération complète sans vérifier leur ratio de dépenses énergétiques sur valeur ajoutée. Un refus consécutif à une demande mal calibrée peut retarder l'obtention du taux réduit légitime.
- Ne cibler qu'un seul compteur. Un site industriel comprend souvent plusieurs PDL (points de livraison) : atelier, bureaux, entrepôt, local technique. Seuls les compteurs alimentant directement le processus de production sont éligibles au taux réduit. Inclure dans la demande un PDL dédié aux seuls bureaux fragilise l'ensemble du dossier.
- Attendre le renouvellement du contrat fournisseur. L'application du taux réduit est indépendante du contrat de fourniture. Elle peut être demandée à tout moment, sans résiliation ni renégociation préalable.
- Ne pas conserver les accusés de réception. En cas de litige sur la date de la demande — qui conditionne le point de départ des intérêts moratoires éventuels — l'accusé de réception du recommandé est la seule pièce probante.
Comment agir — étapes concrètes
- Vérifier l'éligibilité : croiser le code NAF, les effectifs consolidés et le chiffre d'affaires avec les critères CIBS. En cas de groupe, inclure les données de la société mère dans le calcul.
- Identifier les PDL éligibles sur chaque site : distinguer les compteurs "production" des compteurs "tertiaire". Un relevé de plan électrique ou un historique de consommation par PDL suffit.
- Rassembler les factures d'électricité des 36 derniers mois et identifier la ligne "accise sur l'électricité" pour chaque période. Calculer le différentiel entre taux appliqué et taux réduit.
- Rédiger l'attestation sur l'honneur à destination du fournisseur, avec mention du code NC 2716 00 00 et de l'article L. 312-22 du CIBS. L'adresser par e-mail avec confirmation de lecture, puis par courrier recommandé si aucune réponse sous 15 jours.
- Constituer le dossier de remboursement pour les exercices passés et l'adresser au SIE compétent par recommandé avec accusé de réception. Conserver une copie intégrale du dossier envoyé.
- Suivre le dossier à six mois : si le SIE n'a pas répondu, engager la procédure contentieuse ou mandater un conseil spécialisé pour relancer l'instruction.
Ce qu'Atonis fait pour vous
Depuis 2023, nous analysons les factures d'électricité de PME industrielles et artisanales pour détecter les écarts entre le taux d'accise facturé et le taux réglementairement applicable. Notre lecture automatisée des données de facturation identifie en quelques secondes si votre fournisseur applique le taux normal là où le taux réduit est dû. Nous produisons ensuite les courriers types — attestation fournisseur, dossier SIE, tableau de calcul — que vous n'avez qu'à signer et envoyer.
Les dossiers que nous traitons incluent des artisans boulangers, des imprimeries, des ateliers de métallurgie et des fabricants de produits alimentaires. Le montant moyen récupéré sur trois ans, pour les entreprises éligibles que nous accompagnons, dépasse 15 000 € selon les données disponibles sur notre portefeuille clients à la date de rédaction de cet article.
Atonis analyse automatiquement le taux d'accise sur l'électricité appliqué à votre facture — résultat en 30 secondes.